引言
照明器具制造作为电气机械及器材制造业的重要分支,涵盖从家用灯具、商业照明到工业特种照明的广泛产品线。随着LED技术、智能控制与绿色低碳理念的深度融合,这一传统制造领域正经历深刻变革。本文围绕照明器具制造的产业格局、技术演进与未来趋势展开分析。
一、产品体系与制造范畴
照明器具制造的产品谱系极为丰富,主要包括:
- 民用照明:吸顶灯、吊灯、台灯、筒射灯等家居灯具;
- 商业与办公照明:轨道灯、面板灯、线性灯具等;
- 工业与户外照明:投光灯、工矿灯、路灯、隧道灯等;
- 特种照明:防爆灯、医疗照明、舞台灯光、植物照明等。
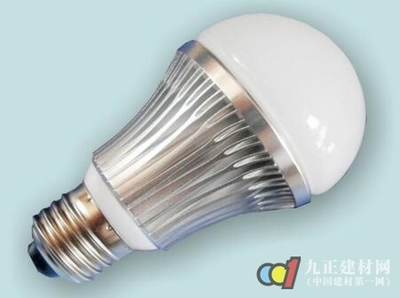
制造环节通常涉及光源封装(如LED芯片与模组)、光学设计、电路驱动(电源)、热管理设计、结构件加工(压铸、注塑、五金冲压)以及组装检测。产业链上游为芯片、荧光粉、驱动IC与结构材料,中游为灯具制造与系统集成,下游对接建筑、市政、工业与消费市场。
二、技术演进:LED与智能化的双重驱动
传统照明器具以白炽灯和荧光灯为主,制造工艺相对简单,能效与寿命受限于光源技术。LED技术的成熟彻底改变了行业格局:光效持续提升、成本快速下降,使LED照明成为市场主流,推动制造重心从“灯具外壳加工”转向“光电热一体化设计”。
随之而来的是智能化浪潮。智能照明器具集成无线通信模块(Wi-Fi、蓝牙、Zigbee、Matter等),支持调光调色、场景联动与远程控制,并与楼宇自控、智能家居生态对接。这对制造企业提出了新的能力要求——不仅需要灯具结构工艺,还需具备嵌入式软件、传感器集成与产品互联的研发能力。
健康照明理念兴起,全光谱、无频闪、节律照明等产品标准逐步完善,倒逼制造端在光谱设计与光学品质上精耕细作。
三、制造能力与产业格局
从全球格局看,中国照明器具制造占据主导地位,形成了珠三角、长三角、闽粤等产业集群,产品出口覆盖全球主要市场。产业呈现出“两头分化”的特征:一端是规模化、自动化程度高的大厂,依托贴片、回流焊、自动组装线与在线检测实现高效量产;另一端是聚焦细分场景的中小企业,以柔性制造和快速迭代服务定制化需求。
制造竞争力的核心要素正从“规模与成本”转向“质量、交付与创新”:
- 垂直整合能力:部分头部企业向上游驱动电源、光源模组延伸,增强成本与品质控制;
- 检测与认证体系:安规(如CCC、CE、UL)、光生物安全、能效标识等是进入市场的硬门槛;
- 精益生产与数字化:MES系统、自动化老化测试、在线光学检测成为提升良率与一致性的关键手段。
四、挑战与趋势
行业亦面临多重压力:同质化竞争导致价格战频发,原材料与物流成本波动,以及欧盟能效法规、绿色贸易壁垒对产品合规提出更高要求。在此背景下,几个趋势值得关注:
- 绿色制造:可回收材料、无铅工艺、低碳生产与产品碳足迹核算逐步落地;
- 系统化与场景化:从卖灯具走向卖“照明方案”,如教育照明、健康办公照明、智慧道路照明;
- 标准化与互联互通:Matter等统一协议的推进将加速智能照明生态融合;
- 制造智能化:AI质检、数字孪生与柔性产线提升对多品种小批量订单的响应能力。
##
照明器具制造既是成熟的出口导向型产业,也是不断吸纳光电、通信与软件技术的创新阵地。面对智能化与绿色化的双重驱动力,制造企业需在工艺精进、研发投入与合规能力上同步发力,方能在竞争日趋激烈的全球市场中占据稳固位置。照明不再只是“照亮空间”的功能器件,而将成为智能建筑与低碳城市的重要神经元。